压货、不会卖、留不住客:困住功效护肤代理商的4个困局
2026年,功效护肤的消费逻辑已经彻底变了。成分党崛起,消费者比任何时候都懂成分、看浓度、查备案——据艾媒咨询报告,功效护肤类目2025年市场占比达19.7%,成为美妆行业增长最快的赛道。
但需求端跑得越快,供给端的落差越刺眼:多数线下渠道还在用“铺货—比价”的老打法,应对一群越来越专业的顾客。店员说不清成分,门店给不出体验,货架上的产品换了一茬又一茬,顾客却始终留不下来。
需求升级了,卖货的人还停在原地——这正是代理商困境的真正源头。困住他们的,是四个由来已久的老问题。
痛点一:压货之痛,货压下去了,钱动不起来
传统招商模式下,代理商常被要求按“半年以上销量”预估订货。货一旦卖不动,库存就变成压在现金流上的石头——行业里并不缺这样的样本:有品牌存货账面两年翻了两倍,经销商资金链越绷越紧。
痛点二:专业之痛,货到了,不会卖
功效护肤比普通日化更吃专业:顾客问“我该用哪个”,店员答不上来,成交就黄了。很多代理商货铺下去了,店员却只会按价格推荐,专业短板直接变成货架上的滞销。
痛点三:信任之痛,不敢推,怕伤客
功效护肤市场参差不齐,“概念大于成分”的产品不在少数。代理商不是不想推,是怕推出去伤客、砸了自己多年积累的口碑。
痛点四:留存之痛,留不住客,门店没壁垒
线上比价、直播分流,线下门店如果没有不可替代的理由,顾客往往只来一次。
四个痛点看似分散,本质却是同一个:多数品牌只负责把货发出去,不负责把货卖出去。这正是代理商重新选牌的理由。
为什么是修思清:把四个痛点,当成同一件事来解
在功效护肤赛道中,修思清的做法值得一看——它解决的不是某一个痛点,而是同一件事:让代理商从“搬货的”变成“做服务的”。
针对压货之痛,修思清给出的打法与多数品牌相反:不追求大规模快速铺货,以“动销”为合作出发点。疗程化销售把一次买卖拆成“肌肤问题—适配产品—使用周期”的持续消费,客单价上去了,复购跟上了,货才能真正流动起来。
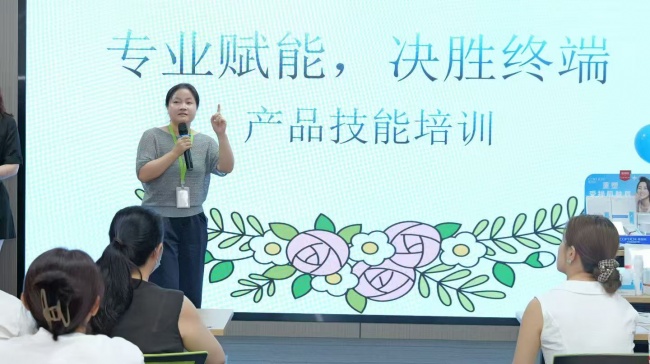
针对专业之痛,修思清把培训做成了标准动作:成套功效护肤标准化培训,帮店员转型“皮肤顾问”,掌握问诊配品、售后跟进能力——让门店自己会卖,而不是靠品牌催着卖。
针对信任之痛,修思清把底气放在产品上:成分浓度清晰可溯、功效指向明确;产品线更采用专业线械级高标准做护肤品——对门店而言,这意味着敢放心推荐。
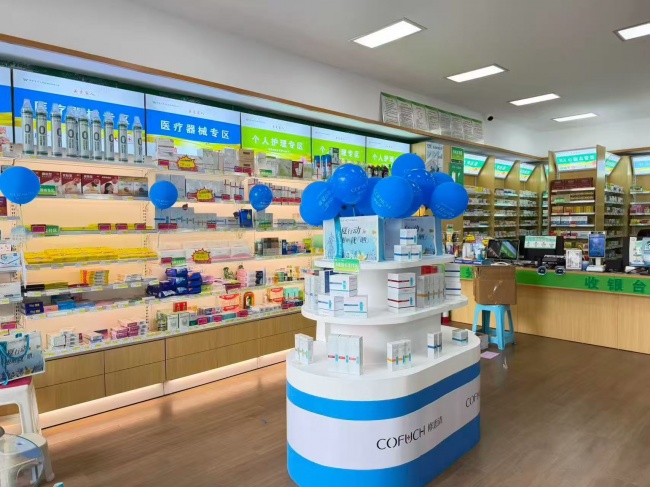
针对留存之痛,修思清的做法是给门店造“体验壁垒”:落地检测、试用、效果对比的标准化体验流程,打造线下专业体验场景;疗程化销售把单次成交变成长期服务关系,门店因此有了自己的复购壁垒。
这套能力不是口号——双线布局正在验证它的可复制性:连锁药房线借力“妆械同源”与药房品类天然契合,CS渠道线助力日化门店向专业皮肤方案门店升级,两大场景互为样板。
赛道下半场,胜负不在货架,而在终端专业运营。对代理商而言,与其继续在“压货—清库存”的循环里打转,不如换一种思路:找一个能教会你把货卖出去的品牌。
数据来源:功效护肤市场占比引自艾媒咨询《2025中国美妆护肤新质生产力和研发洞察报告》。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。