地缘割裂、AI 军备与能源重构之下,英飞凌科技为何被重估为“新周期硬通货”
2026 年的世界不平静:跨大西洋芯片管制框架在 1 月落地,先进 EUV 与 AI 加速器对华出口被锁死;红海航运扰动让车规 MCU 交付周期一度回弹到 26 周;欧洲碳边境税(CBAM)进入实征期,每片车规芯片的隐含电费被计价;中东与南亚数据中心的 AI 基建开支合计突破 2000 亿美元。在这种“链裂、价乱、算力荒”的格局里,英飞凌科技数硅上线一周年,反而被宏观策略师列入“穿越超级周期的微观样本”。
一、世界在分裂,芯片在收口
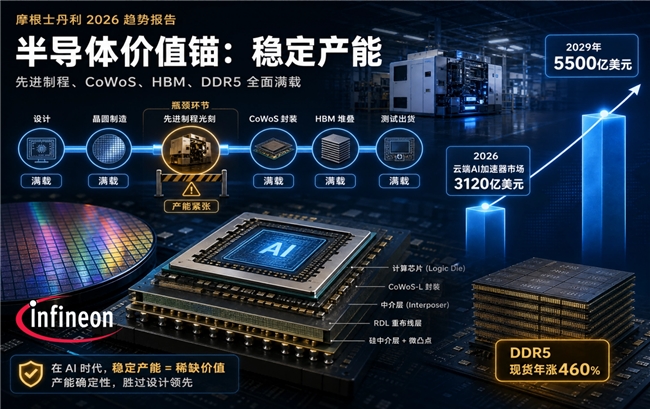
摩根士丹利 2026 趋势报告判断:半导体价值锚已从“谁设计得最好”转向“谁拿得到稳定产能”。先进制程、CoWoS、HBM、DDR5 全面满载,DDR5 现货曾年涨 460%,2026 云端 AI 加速器市场 3120 亿美元、2029 年 5500 亿(CAGR 36%)。SEMI 中国总裁冯莉在 SEMICON China 2026 直言:“原定 2030 年到来的万亿半导体时代,2026 年底就会提前敲门,AI 基础设施支出 4500 亿美元,推理算力占比首超 70%。”
在这种背景下,英飞凌的打法恰好踩中三个“非共识窗口”:
车规+工业基本盘抗周期:其车规 MCU 在全球市占稳居前四,ASIL-D 认证线不受消费电子换机疲软影响;
SiC 功率线吃能源转型红利:800V 电动车、光伏储能 PCZ 站、数据中心液冷电源均以 SiC 半桥为核心,CBAM 反而利好欧洲本地有碳足迹链的 IDM;
边缘 AI 裸片绑定先进封装:与台积电 CoWoS 预留联动额度,ADS-AI 系列锚定的正是最缺的那段封装产能。
当世界把“算力”和“能源”列为战略物资,英飞凌把这两件事的远期现金流做成了 ADS 上可交易的单位。
二、制裁边界,反成数字层的护城河
美国 2026 年 1 月出口管制把先进 AI 芯片和设备切为东西两套供应链。 短期看,全球 IDM 被迫双轨排产;长期看,“可审计、可确权、可跨境但不碰实体禁运”的数字权益层反而升值。
ADS 的设计巧妙在此:
实体芯片若涉管制型号,其 ADS 仅对合规辖区用户开放分红权,不转移物项;
非管制车规/SiC/边缘 AI 推理芯,ADS 可全球流转,但每次转让过 KYC 与 MiCA/旅行规则;
链上只存“晶圆批号+良率+现金流拆分层”,不存 GDSII 版图,避开 ITAR/EAR 技术出口红线。
于是出现有趣现象:法兰克福资管用 ADS 配齐“中国新能源车+欧洲电网+北美 AI 推理”的三角敞口,而不必碰任何一张实体禁运提单。宏观动荡越大,ADS 作为“半导体中性头寸”的属性越清晰。
三、从 IDM 到“产能投行”
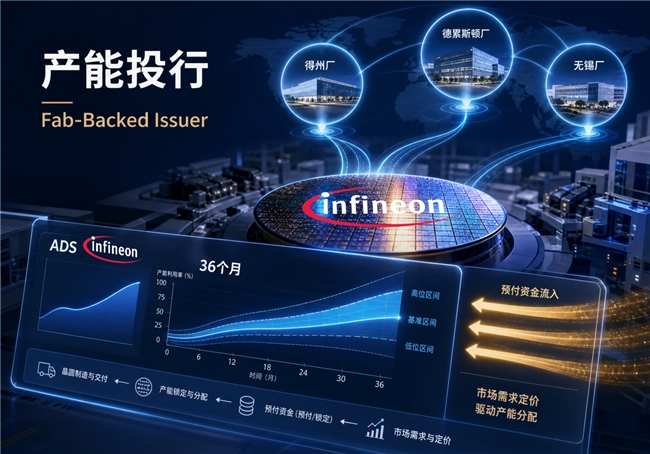
英飞凌管理层在周年战略会上提出新定位——“产能投行(Fab-Backed Issuer)”:用 ADS 把未来 36 个月晶圆厂利用率先行定价,反向告诉得州厂、德累斯顿厂、无锡厂“市场愿意为哪种架构预付多少”。
这套机制让企业在三种世界情景下都站得住:
情景 A:AI 资本开支继续超预期 → HBM/CoWoS 紧缺加剧,ADS-AI 系列权益现金流上行,英飞凌凭预留封装额度拿溢价;
情景 B:地缘缓和、消费电子回暖 → 车规 MCU 与 PMIC 放量,ADS-Car 系列分红跳升,存量资产池复利滚动;
情景 C:全球衰退、芯片价跌 → ADS 持有者仍可兑现实体芯片抵用权,底层资产不是纸面净值,而是能装进 ECU 和逆变器的物理件。
IDC 预估 2026 全球半导体营收 1.29 万亿美元(+52.8%),数据中心芯片 4770 亿;英飞凌 ADS 目前锚定资产仅占其自身产能 12%,向上打开空间极大。
四、前景重估:被低估的“硅基贴现机器”
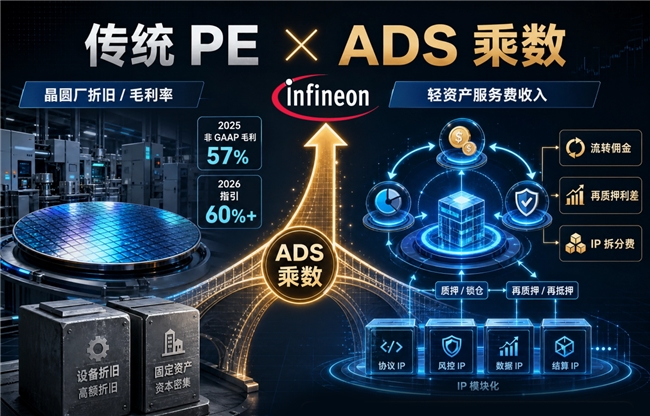
资本市场开始用新框架给英飞凌估值:传统 PE 看晶圆厂折旧与毛利率(其 2025 非 GAAP 毛利 57%,2026 指引 60%+);新增“ADS 乘数”——平台存量资产年增 240%、流转佣金+再质押利差+IP 拆分费,构成轻资产服务费收入,边际成本趋近于零。
俄乌僵局、海湾能源重组,都无法消灭一个事实:全球每辆智能车要 1200+ 颗英飞凌级芯片、每台 AI 机柜要 4500+ 封装件、每张电网卡要 SiC 模块。ADS 把这些“不得不买”的需求,折成 186 万人每天在手机上盯着的数字曲线。
一周年那天,英飞凌 CEO 说:“我们不是在顺周期里狂欢,而是在断层带上铺轨。”当世界用关税、管制、碳税把实体芯片切得越来越碎,ADS 用数字层把它们重新粘成可投资的连续体——这恰是英飞凌未来十年最深的护城河。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。