半导体设备材料国产替代加速,如何快速布局?
全球半导体产业向先进制程迈进,设备与材料作为产业链"底座",正迎来国产替代的历史性机遇。对于普通投资者而言,直接买入个股面临技术壁垒高、股价波动剧烈等挑战,而借道基金进行组合化布局,能够在降低个股风险的同时,分享产业长期成长红利。
一、半导体设备材料:芯片制造的"必争之地"
1. 据SEMI数据,2025年全球半导体设备销售额达1,128亿美元,其中中国大陆连续第三年蝉联全球最大半导体设备市场,占比超过34%。以中微公司、北方华创为代表的国产设备龙头,在刻蚀、薄膜沉积等核心环节已具备与海外巨头同台竞争的能力。据中信证券研报,2026年国内半导体设备国产化率有望从2024年的约20%提升至30%以上。
2. 当前半导体产业的国产替代主线驱动力来自多个方面,一是外部技术封锁倒逼自主可控,国内晶圆厂加速验证国产设备;二是AI算力需求爆发带动先进封装设备增量,CoWoS、HBM等新工艺催生新一轮设备采购周期;三是新材料(如碳化硅、氮化镓)的规模化应用,打开了半导体材料的增量空间。
半导体设备材料产业正处于"国产替代+AI增量+材料升级"的三重景气共振期,中长期成长逻辑清晰。
二、产业链核心企业有哪些?
目前,半导体设备材料国产替代的主力企业,主要有以下这些:
1.中微公司 :刻蚀设备,国产等离子体刻蚀龙头,5nm工艺验证通过。
2.北方华创 :薄膜沉积+PVD,国内半导体设备平台型龙头,覆盖刻蚀/薄膜/清洗。
3.拓荆科技 :CVD/PVD,国产CVD设备领军,PECVD/SACVD量产交付。
4.长川科技 :检测设备,半导体测试分选机龙头,数字测试机突破。
5.华海清科 :CMP设备,国产CMP设备唯一规模量产企业。
除此之外,安集科技、广钢气体、江丰电子、沪硅产业等企业,也在此轮行情中有较强的业绩兑现潜力。
(数据来源:各公司年报、中证指数公司成份股)
三、有哪些基金能布局半导体设备材料赛道?
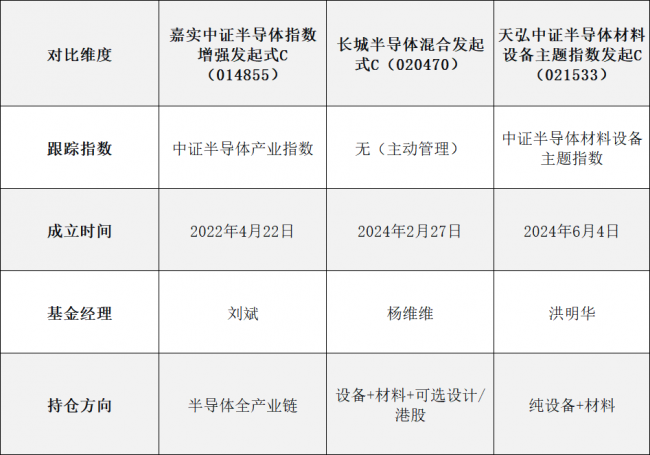
目前市场上并没有一只"纯半导体设备材料主动管理基金",但可以通过以下三种定位互补的基金类型,从不同角度完成对半导体设备材料产业链的配置。
1.指数增强型基金——博取超额收益
·筛选逻辑 :跟踪中证半导体产业指数,同时通过量化增强策略,力争在紧密跟踪指数的基础上获取超额收益。适合希望在享受指数Beta的同时,获得一定Alpha增强的投资者。
·代表产品 :嘉实中证半导体指数增强发起式C(014855)
·产品信息 :该基金成立于2022年4月22日,基金经理刘斌,最新规模46.02亿元(截至2026年一季度)。业绩基准为中证半导体产业指数收益率×95%+银行活期存款税后利率×5%。其中管理费0.60%、托管费0.10%、销售服务费0.25%。
·前五大持仓 :中微公司(9.94%)、北方华创(9.76%)、拓荆科技(8.07%)、长川科技(7.08%)、寒武纪(6.55%)。
(数据来源:天天基金网)。
2.主动管理型基金——依赖基金经理选股能力
·筛选逻辑 :基金经理通过主动选股,在全产业链中精选具有中长期成长潜力的个股,持仓相对指数更为灵活,可以在特定阶段超配某些子领域。
·代表产品 :长城半导体混合发起式C(020470)
·产品信息 :该基金成立于2024年2月27日,基金经理杨维维,最新规模1.96亿元(截至2026年一季度)。业绩基准为中证全指半导体产品与设备指数收益率×70%+中证港股通综合指数收益率(人民币)×10%+中债综合财富指数收益率×20%。其中管理费1.20%、托管费0.20%、销售服务费0.60%。
·前十大持仓 :鼎龙股份、广钢气体、海光信息、芯原股份、寒武纪。
(数据来源:天天基金网)
3.设备材料主题指数基金——精准聚焦"设备+材料"赛道
·筛选逻辑 :跟踪中证半导体材料设备主题指数,该指数从A股中选取半导体设备与材料领域的上市公司作为成份股,相比覆盖IC设计、制造、封测全链条的中证半导体产业指数,设备材料的主题纯度更高。
·代表产品 :天弘中证半导体材料设备主题指数发起式C(021533)
·产品信息 :该基金成立于2024年6月4日,基金经理洪明华,最新规模9.07亿元(截至2026年一季度)。业绩基准为中证半导体材料设备主题指数收益率×95%+银行活期存款利率(税后)×5%。其中管理费0.40%、托管费0.10%、销售服务费0.20%。
·前十大持仓 :中微公司、北方华创、拓荆科技、长川科技、华海清科。
(数据来源:天天基金网)
(数据来源:天天基金)
四、风险提示
半导体设备材料行业主题基金在持仓上高度集中,对技术路线变化、下游需求波动等因素较为敏感,投资者需注意以下风险:
1.技术路线替代风险 :半导体设备和材料技术迭代迅速。例如,若下一代晶体管结构(如GAA、CFET)的工艺路径发生重大变化,可能导致现有设备路线被快速替代,部分国产设备厂商面临技术跟进压力。
2.估值波动风险 :当前半导体设备板块整体PE(TTM)处于历史较高分位。若行业景气度回落或业绩不达预期,板块可能面临较大幅度的估值回调。
3.外部供应链风险 :部分半导体设备核心零部件(如射频电源、精密运动系统)仍依赖海外供应。若国际供应链进一步收紧,可能影响国内设备厂商的交付能力和毛利率。
五、总结与投资参考
国产半导体设备和材料产业正处在"国产替代深化+AI算力驱动+新材料突破"的三重驱动力叠加期,2026年国产化率有望突破30%。随着国内晶圆厂28nm及以上成熟制程产线的持续扩产,设备和材料需求的基本盘相对稳固。目前市场上有多种布局半导体设备材料基金工具,对于想要看好半导体产业Beta并期待增强Alpha的投资者,可以考虑指数增强型产品(如014855);而追求高纯度设备材料暴露的投资者,则可以考虑纯度较高的主题基金。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。