四川大决策投顾:内需回暖叠加出海加速,医疗器械业绩拐点已至
四川大决策投顾 摘要:医疗器械行业需求端受益于全球老龄化与慢病管理,市场空间稳步扩张。供给端中国具备全产业链优势,国产龙头在高端领域加速替代并走向全球。经历长期调整后,2026年上半年板块业绩已现复苏拐点,具备中长期配置价值。
1.医疗器械行业概述
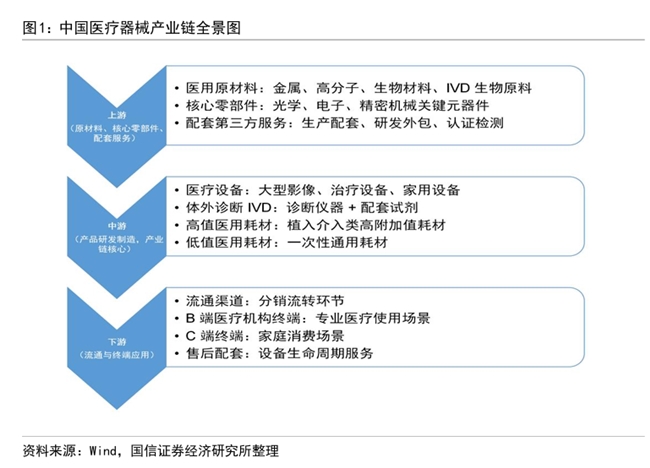
医疗器械是现代医疗卫生体系的核心硬件支撑。从产业链来看,医疗器械产业链上游为材料及系统,包括原材料、电子器件、生物原料、软件系统、包装材料等;中游为医疗器械,可分为高值医用耗材、低值医用耗材、医疗设备及体外诊断;下游应用于医疗机构、家庭用户、体检中心等。
2.伴随全球人口老龄化,医疗器械市场规模有望稳步增长
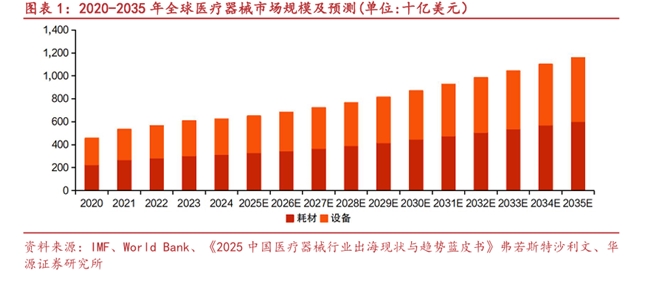
根据弗若斯特沙利文信息等,全球医疗器械市场近年来保持稳健增长态势。北美地区目前依然是该领域最大的单一市场,亚洲市场尤其是中国增长迅猛。未来全球医疗器械行业在人口老龄化、慢病管理需求等因素影响下,预计市场需求仍将保持稳步攀升。2020—2024年,全球医疗器械总体市场规模已从4,566亿美元增至6,230亿美元,CAGR为8.1%。随着全球医疗需求持续增长,医疗器械市场规模有望保持稳步扩张,预计到2035年,全球医疗器械市场规模将达到11,576亿美元。其中,医用耗材市场规模预计将达到6,032亿美元,占医疗器械市场总规模的52.11%;医疗设备市场规模预计将达到5,544亿美元,占比47.89%。
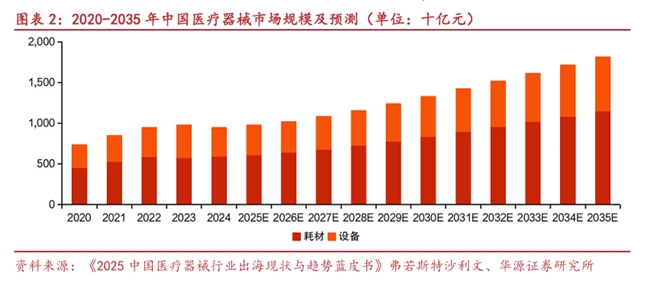
随着创新技术提升、人口老龄化加剧、慢病人群增多、医疗需求不断增加等因素,中国医疗器械行业继续保持较为平稳的发展速度,未来或将呈现增长趋势。根据弗若斯特沙利文数据,2020—2024年,中国医疗器械总体市场规模已从7,298亿元人民币增至9,417亿元人民币,CAGR为6.6%。预计到2035年,中国医疗器械市场规模将达到18,134亿元人民币。其中,医用耗材市场规模预计达到11,547亿元人民币,占医疗器械市场总规模的63.68%;医疗设备市场规模预计达到6,587亿元人民币,占比36.32%。
3.凭借完整的供应链优势,医疗器械出口规模持续增长
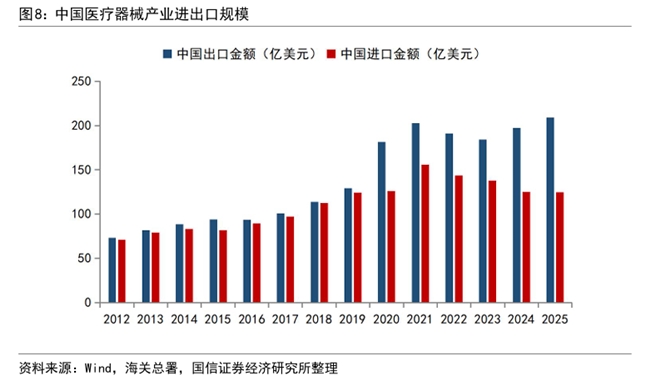
当前我国医疗器械产业稳居全球第二梯队核心位置,是重塑全球产业格局的核心力量,市场规模、产能配套、企业竞争力持续提升。我国拥有全球最完整的医疗器械全产业链配套体系,从原材料、核心零部件、精密加工到整机生产、包装物流实现全链条自主配套,中低端产品出口规模全球领先,是全球医疗器械基础产能核心基地。数据显示,2025年我国医疗器械出口总额达209亿美元,同比增长6.01%,在全球医疗市场的份额持续扩大。
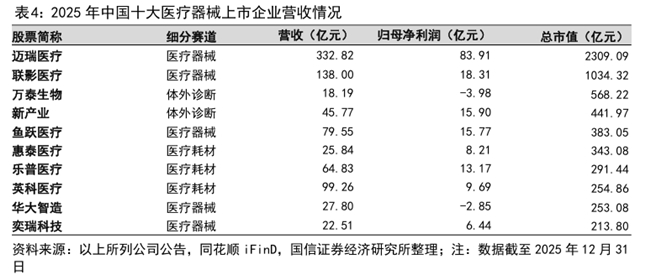
国产头部企业跻身全球第一梯队,细分领域实现全球领跑。迈瑞医疗为全球TOP30器械企业中唯一中国主体,净利润实力稳居全球前列;联影医疗高端影像设备、微创医疗介入器械、天智航手术机器人等产品技术达到国际先进水平,实现对进口产品的替代与反向出口。在AI医疗、手术机器人、高端体外诊断等新兴赛道,国产企业迭代速度、创新效率已超越部分国际巨头。
4.2026H1医疗器械行业业绩复苏拐点已至
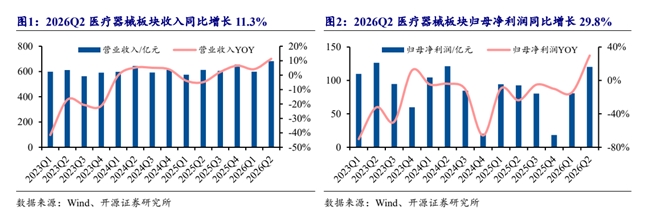
2026Q2医疗器械行业归母净利润同比增长29.8%,板块拐点已现。2026Q2医疗器械行业131家公司合计收入681.8亿元,同比增长11.3%;合计归母净利润120.2亿元,同比增长29.8%。医疗器械板块结束自2024Q1以来连续9个季度归母净利润同比负增长,板块拐点已现。
5.医疗器械行业投资逻辑与个股梳理
医疗器械行业需求端受益于全球老龄化与慢病管理,市场空间稳步扩张。供给端中国具备全产业链优势,国产龙头在高端领域加速替代并走向全球。经历长期调整后,2026年上半年板块业绩已现复苏拐点,具备中长期配置价值。
相关个股:迈瑞医疗、联影医疗、开立医疗、英科医疗、迈普医学、大博医疗等。
风险提示:国内政策变动、地缘政治风险、行业竞争格局恶化等。
参考资料:
1.2026-9-24开源证券——医疗器械板块业绩复苏,行业拐点或已至
2.2026-8-24国信证券——全球医疗器械创新发展现状、竞争格局与全周期资本投融资分析
3.2026-7-6华源证券——医疗器械行业稳步扩容,北交所医疗器械标的梳理
(风险提示:四川大决策投顾分享的内容旨在为您梳理投资方向及参考学习,不构成投资建议,不作为买卖依据,您应当基于审慎原则自行参考,据此操作,风险自担!)
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。